2017年12月31日 星期日

IB Portfolio 的年度表現

小妹2017年做過最特別的投資事宜,便是在IB戶口購入美股丶優先股及ETD。其實我的IB倉位好細,總值比我的港股少很多。考慮到熊市時,我應仍有guts總結自己的IB portfolio(因持倉小蝕極有限),所以今次便獻醜一下,登出個人持貨。

比起追風兄的IB組合,我呢個簡直係完敗,希望大家唔好笑得太大聲呢XD


產品
平均買入價(連佣金)
現價
價格的升/跌百分比
AAPL
150.33
171.08
+13.8%
AGNCN
25.24
25.78
+2.14%
ALLY.PRA
26.14
25.92
-0.84%
BAC
22.59
29.80
+31.9%
BAC.PRA
26.54
27.04
+1.88%
BCS.PRD
25.97
26.65
+2.62%
BOKFL
25.27
25.61
+1.35%
C.PRN
26.34
27.31
+3.68%
DTW
25.19
25.53
+1.35%
GLD
126.0
122.85
-2.50%
GPJA
25.19
25.59
+1.60%
HSEB
26.12
26.86
+2.83%
ISF
25.70
25.68
-0.08%
LQD
117.57
121.40
+3.26%
MS
41.25
52.65
+27.6%
PG
87.53
92.07
+5.19%
SOJC
25.15
25.30
+0.60%
TIP
113.43
113.79
+0.32%
TLT
127.43
126.66
-0.60%
XLF
23.12
28.11
+21.6%
XLP
55.76
56.90
+2.04%
XLV
79.50
83.19
+4.64%


上述提及的賺/蝕百分比,只是以淨價計算,並無算入股息收益。本來我想登入IB的account management,但因「系統繁忙」而無法揼到year to date的報告,所以暫未能查閱每股的(稅後)收息。 

在raging bull的環境下,active stocks如美國銀行股及科技股,淨值升幅較高;而defensive stocks中,XLV及PG等health sector股份,已算表現較好;TLT與GLD,則是我長期有negative carry的産品,無錢賺兼要俾管理費! 但每次想賣掉的時候,就諗起它們在跌市時的功用。在心大心細的情況下,惟有考慮以後再善價而沽吧。

收息產品方面,長揸的目的,當然非為溢價升值,而是為一年四季穩定的收息。雖曾經歷RBS系列被贖回,及Quest產品被降級的消息,但只要持貨較分散和小心控制注碼,overall portfolio仍是有賺的。在2017的水浸環境下,散戶好難蝕多於賺吧! 2018的來臨,只是fiscal year的轉變,並非指熊市會突然來襲。然而,我們仍是小心駛得萬年船吧。Market indexes陰跌(尢其跌穿200天線)時,最好確保自己已全身而退。

我新一年的目標,是希望自己及親人健康快樂。儲蓄及投資,步步為營便可,我很少俾個hard core數字鎖實的。然而,我所住的大廈近期維修,每戶要夾萬多元。所以新一年方開始,小妹的荷包便大出血了! 

最後,感謝各位blog友及網友近年來的支持!尤其家貓患病至辭世的日子裏,常獲各位的關心與支持。這份恩情,我會銘記於心的。 一直以來,我的文章都很簡陋,用字亦少。大家能容忍我至今天,已非常了不起的了XD 在此,我謹祝各位百尺竿頭,更進一步。2018既富有又幸福^_^


2017年12月17日 星期日

Energy行業的ETD產品

歐美銀行的收息產品(eg. 優先股),大家可能之前已聽過。我本來的印象是:bank preferred的價格及質素,一般比shipping/energy/industrials為佳,因後者有不少below par(仲要廿蚊樓下)的先例,感覺較伏。

但在樓債股皆位於high valuations的今天,資產分配的行業類別,應是愈分散愈好。一味重注financials及technology,便容易在sector rotation時失預算。

然而,大多precious metals/oil/commodities的投資產品,散戶都較難掌握其走勢。它們受政治地緣因素影響,也不跟牛市的升軌走。如要我分析中石化丶昆侖能源等股票,小妹真的無能為力了。但找些investment grade丶價格相宜的energy ETD,仍是可能的任務。
-----------------------------------------------------------
  1. DTE Energy Co., Series E 5.25% Junior Subordinated Debentures (code: DTW)
     

DTW的IPO date為28/11/17,免15%稅,今年price range為25.02-25.35,詳細資料請參閱網址quantumonline.com。


  1. Georgia Power Co., 5.00% Series 2017A Junior Subordinated Notes (code: GPJA)
    

GPJA的IPO date為27/09/17,免15%稅,今年price range為24.70-25.75,詳細資料請參閱網址quantumonline.com。


  1. Southern Co., 5.25% Series 2017B Junior Subordinated Notes (code: SOJC)
    

SOJC的IPO date為17/11/17,免15%稅,今年price range為24.95-25.24,詳細資料請參閱網址quantumonline.com。


  1. NuStar Energy L.P., 9.00% Series C Fixed/Float Cumul Red Perp Preferred (Code: NS-C)
    

NS PRC嚴格來說是浮息優先股,派的是股息而非利息。它的IPO date為17/11/17,免15%稅,今年price range為24.55-25.47,詳細資料請參閱網址quantumonline.com。
-----------------------------------------------------------

當然,任何preferred/bond/ETD,都有redeem或default的機會。尤其是baby bonds的capital structure較細,集資主要是吸引retail investors,而非institutional investors。在購入相關產品前,我們可透過preferred stock channel或Google search,了解母/子公司的背景,及其收息産品的選擇和表現。如該企業常頻密贖回產品,散戶便需打醒十二分精神。


另外,我們下載Seeking Alpha的app後,可在其搜尋器輸入公司名(如: Southern Company)。在”More Data and Company Description”下面,可找到相關的文章。出現「baby bond」或「preferred」等關鍵字眼時,更是值得留意。


因為利率風險,散戶不宜hold住multi-decade bonds過長時間。大家對energy行業的投資產品有何看法?不妨在此留言分享:)

2017年12月6日 星期三

Recreational Vehicle(RV)在香港可行嗎?

在香港,土地問題向來都嚴重。早前一宗嬰兒在劏房與父母同睡丶疑似窒息猝死的悲劇,更反映出房屋短缺及惡劣居所的慘況:  https://hk.news.appledaily.com/local/realtime/article/20171201/57523178  


冀望政府興建足夠的公屋及居屋,簡直是不可能的任務。既然劏房及公厦的單位出租,都有其法律漏洞與安全問題,那麼美國興行的recreational vehicles(RV), 又可作為房屋輪候的過渡方案嗎?


印象中,本港曾報導過郊區露營車的使用。只要多加改良,兼預留一架貨車尺寸的車位,RV其實有充足的空間,去裝置廚房丶洗手間及睡牀,所謂「麻雀雖小,五臟俱全」。但RV一般只有單層,因此衣櫃丶浴缸及餐桌等,則未必有位置放了。

在老美,caravan parks比比皆是。即使住在RV,你亦可和其他市民組成communities。當遇上氣候變化或意外,大家也可守望相助,不須像工廈/劏房遇上火災時,只能一人摸黑逃生。只要選擇不當風/非低窪的地區,並配合保安及守衛服務,caravan parks在香港,並非完全是天荒夜譚。


RV看來很吸引?可惜一人不能起行。要立法通過RV的使用,utilities公司(水電煤)才可以做野,否則任何人的車輛,都不能私自接駁能源供應。Caravan park的建設,亦有助渠道及排污管的分佈,使住在RV的人日子更舒適。

當然,以人性的角度看,RV也是不宜長期居住的。天氣變化及保安問題,是當時人需常常考慮的因素。傳統的住宅,始終最適合落地生根。而我亦深信,任何市民都有安穩住屋的權利。

然而,對未等到公屋丶經濟較拮据的人士來說,RV的內籠環境,最少比劏房的呎數大,而且衛生條件更佳。獨立的空間,對有兒童的家庭,更是重要的保障。

可惜,針對這個構思,儘管香港地有硬件去實施,在政府部門的red tape及業主們的阻撓下,它能實行的機會,也是微乎其微的了。

大家對recreational vehicles有何看法?不妨留言分享一下!

P.S: 愛貓於上周五(我的生日)離開了,今早已完成火化喪禮。本想為她寫篇悼念文,但又怕挖開剛癒合的傷口。可能這次的經歷,實在太痛了!無論如何,我想銘記她身前健康快樂的模樣,而非臨終前的昏迷狀態。如大家有興趣,可click入以下的YouTube Video。再次感謝blog友及網友們的關心!


2017年11月19日 星期日

奢侈股的價格奢侈嗎?

股債樓皆旺的時期,conspicuous consumption會愈來愈普遍。在美國,近年奢侈品的銷售量,正以10%的利率增長中(https://seekingalpha.com/article/4118721-advice-get-long-rich-people)。

身為散戶,我們仍可在一堆奢侈股中淘寶嗎?小妹找了以下四隻,略作比較:


Coach:


人玩收購佢玩收購,但Coach就黑仔過人。Wallstreet對其2018的fiscal growth,本身就不樂觀,自Coach數月前收購Kate Spade後,八月更迎來一次big plunge。可能是Kate Spade的收購價丶及其對Coach ‘s bottom-line sales的衝擊,令Coach的短期股價受壓。無論如何,Coach股的50SMA十分難看。其近月的股價上升,亦無volume作支持,所以我連watchlist都費事擺佢了...


LVMH:


芸芸奢侈股中,LVMH的產品種類最齊全及分散。它旗下逾70隻的高端品牌,涵蓋時裝丶手錶丶珠寶丶化妝品及酒精等範疇。Loewe, Bvlgari, Marc Jacobs及Tag Heuer等,亦是家傳戶曉的名稱。股價方面,9月出現一次big surge(with volume),其後反覆上升。近日價格回調,但它今季的sales其實唔錯(http://www.seekingalpha.com/news/3300133),是值得散戶留意的奢侈個股。


Tiffany:


Tiffany...其實也不用評論了吧!多次”V”字型的股價走勢,適合一眾喜歡玩過山車的散戶。近年Tiffany的歐美demand明顯下降,惟有靠recent quarters的中國及亞洲銷量搭救。它今月的股價雖呈升勢,但成交量不高,而50SMA及200SMA更有機會形成死亡交叉,因此值搏率不高。


Michael Kors:


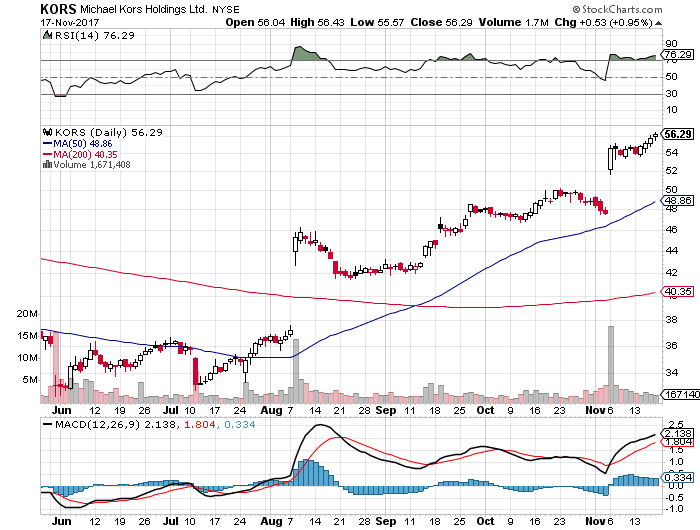
2017上半年期間,Michael Kors常被Seeking Alpha的作者唱衰,指其股價一沉百踩。但時移世易,自Michael Kors在暑假以2.1 billion收購Jimmy Choo後,股價便迎來big surge。今個月內,Michael Kors又見另一次institutional buying,股價離開flat base後呈uptrend channel。然而,其RSI指數偏高,而200SMA卻未完全扭轉跌勢,所以宜多觀察一段時間。
-----------------------------------------------------------

投資哪隻奢侈股最有financial sense? 我不敢亂估。但哪位模特兒最有financial sense,我就話係80年代的超模Linda Evangelista。


她在1990年接受《Vogue》訪問時,聲稱自己 “don't wake up for less than $10,000 a day”。既然開創了超模收天價(奢侈價)的先河,便不能隨意妥協。


數月前,Versace邀請了幾位80年代的超模行catwalk,但看不到Linda Evangelista的蹤影。可能此job的出價不夠22200美元(以3%為通漲,從1990年的一萬美元,複息計算至今)。既然工資未達自己的要求,Linda當然不用‘wake up for work’了。

小妹沒有買奢侈品的習慣,頂多是間中購入品牌化妝品。所以,買奢侈品股票去「對沖」生活上的消費支出,對我來說並不需要。

大家對奢侈品的股票感興趣嗎?不妨留言分享一下:)
-----------------------------------------------------------

小妹的愛貓,近日拒絕自行進食。待手術切除口腔的兩個窿後,我們便安排她做插喉。如是者,我們每天都需force feed她三至四次的食物丶水及藥物(每次劑量如下):


當你每天要花2-3小時在intensive care上,如何分配餘暇,對自己的作息尤為重要。雖然我每天仍有瀏覧網誌及Seeking Alpha,但任何「傳教式」的財經資訊,基本上已可免則免。

希望未來仍可keep住每月寫兩篇blog文,謝謝大家的支持^-^

2017年11月5日 星期日

浮息baby bonds是否值搏?

June 2020 update: 因見本港近月的失業率急升(我下次會撰文引用數據說明),我想效皮老闆開一個慈善whatsapp谷。只要大家即月有捐$50-200去本地任何慈善機構,再把捐款收據發去我的電郵:cherry.neverland@gmail.com ~ 我便會加你入谷。

大家入谷有禮送!而我每逢有最新的投資刊物/report/PDF等,都會在谷中優先分享。

此谷平日講股/樓/債/特別股etc乜都得,唯嚴禁銷售。謹此多謝各位的支持!祝大家福有悠歸:)
-----------------------------------------------------------

跟優先股一樣,baby bonds也有分定息和浮息。但浮息的baby bonds數量不多,小妹暫只找到RZA,RZB及ALL-B三隻產品。下表是它們簡單的比較,詳細資料則可在

優先股名稱
發行公司
現價
息率
RZA
Reinsurance Group of America
27.89
6.20% Fixed-to-Floating Rate
RZB
Reinsurance Group of America
27.91
5.75% Fixed-to-Floating Rate
ALL-B
Allstate Corp
26.72
5.10% Fixed-to-Floating Rate

這三隻baby bonds皆是investment grade,首次call date亦在2022年或之後。不俗的條件,已反映在現時偏高的溢價中。

但是,所謂的”浮息”產品,有否在近期季度中加派利息?(註:baby bond每季派發的是interest,而非dividend) 我們在preferredstockchannel.com中,可找到答案:

RZA: 0.388←0.388←0.388←0.3188←0.388←0.388←0.388←0.388←0.388←0.388←0.388←0.491
(Time: 05/27/16 ← 11/28/12)

RZB:
0.359
(Time: 08/30/17)

ALL-B:
0.319←0.319←0.319←0.319←0.319←0.319←0.319←0.336
(Time: 09/28/17 ← 03/27/13)

看到上述的數據,大家發現什麼問題呢? 原來,RZA自2016年5月至今,已冇再派過息!翻查資料,原來此產品註明”the issuer has the discretion to defer interest payments on the Debentures, for one or more interest periods, of up to five consecutive years (but not beyond the maturity date). “

嘩!咁都得?拖延派息的產品,不論是股票丶債券還是優先股,也令持有者頗為不安。再者,RZA及ALL-B除首季派息高一點外,之後的息率也扣減了。每季”劃一”的平穩利息,基本上與定息baby bond無甚分別。

另外,我隨意拿ALL-B這隻浮息baby bond,與它的同儕ALL-A(定息優先股)比較近年的表現,也不見得浮息產品有更佳的收穫。

個人愚見是:在LIBOR remains negative的環境下,浮息產品真係無運行。即使市場預期FED十二月加息,我們也可考慮其他maturity短些及nominal yield高些的產品。與其執著定息還是浮息,發行商的信用丶評級及產品穩定性,確實是更關鍵的因素。


大家對浮息產品又有何看法?不妨留言分享一下:)


2017年10月23日 星期一

不結婚會影響財政?-

Brookings.edu的網站内,最近刊登了一幅性别、婚姻與財政的關係圖。坊間的講法係:每離一次婚,當事人身家便縮水三分之一。但在美國,從未結婚人士的貧窮率,卻高於已婚、離婚及喪偶人士的赤貧數據。看來"單身貴族"的普及化,並不一定與財富劃上等號。


我曾嘗試找香港有否類似的研究,但本地的分析,多集中在不同年齡層的結婚率,與近年的離婚趨勢。像上圖這種較juicy的分享,確實欠奉。

正常的情况下,婚姻有助穩固一個家庭。而已婚的夫婦,可享有更多的税務優惠及政府資助。圖中所見,“Divorced”人士的貧窮率高於“Widowed”人士,我個人的理解是:“Widowed"人士一般會獲得另一半good will留下的遺產,亦可能是人壽保險的收益人,經濟狀况未必會陷入困境;“Divorced"人士的權益及財產爭奪,則促使訴訟費及時間的消耗,亦會對個人資產購成損害(尤其是較富有的一方)。

但是,講到“窮”,上述兩者都“比不上”從未結婚的人士! 對單身貴族來説,即使有較少的養家或置業需要,這也不見得他們是揮金如土的享樂者。存款、投資、公司供款等理財選擇,是每人都享有的權利。除了將矛頭指向其較少的免税額,和較細的社會安全網外,我暫未想到其他普遍的原因。
-----------------------------------------------------------

在《Why Equality Is Better For Everyone》一書中,Richard Wilkinson和Kate Pickett提及:處於社會底層的人士,較容易因經濟拮据,而努力“把握”每個求偶的機會。每次成功的coupling,都有助二人分享生活中的金錢及資源,以解燃眉之急。一起同住的話,兩者更可享受economies of scale。

然而,靠不斷生育以拿取政府benefits的失業父母,或感情狀况不穩、多次重婚的成人,其經濟穩定的可能性,是否仍高於“從未結婚”的成人?這可能是值得深究的議題。

但是,為了改善個人財政而倉促結婚的話,也不見得是明智之舉。門當户對的婚姻匹配,可稱為“同質婚”;而跨越社會等級的伴侶抉擇,則稱為“異質婚”。相近文化及經濟程度的男女聯姻,已是大勢所趨,在現代社會中亦有重要的發展涵義。 “男高女低”或“女高男低”的異質婚姻模式,數量已逐漸減少。財經地位處於較劣勢的人群,將更難透過婚姻來實現階級流動。“灰姑娘”的成功故事,現今再也難以大量複製。

在個人主義盛行的今天,已少了人覺得“三十歲前結婚”、“四仔主義”等是成功的記號。更何況,職業選擇、生活習慣與理財態度,對一個人的終身財政也有極大的影響,其重要性甚可超越婚姻狀況。當然,選錯終身的配偶,也不見得對當事人的健康或財政有益處。

只不過,既然老美圖表指出未婚人士(男士、女士及整體平均)的貧窮率普遍較高,那麼單身貴族提早策劃退休後的理財需要,也算是err on the side of caution。無論有無婚姻,健康、就業及社經的變化,也是每一個人理財時應考慮的因素。

大家對婚姻及財政觀有何看法?不妨留言分享一下:)

2017年10月8日 星期日

動盪市時,average up還是average down好?

雖然我以前的blog文,已提過一堆buying及selling rules,但有見近日大市反覆向上,所以便以NVDA為例,示範用技術分析來尋找值搏的買入位。


1. Wedge Up Along Lows

股價位於上升期時,可畫一對uptrend channels。如lower line内的股價位置大概脗合,但upper line卻連接不到大部分的價位,這便是一個sell-off signal。 


2. 10-Day Moving Average

10天平均移動線的應用,大家可能聽得較多。股價在shakeout時跌破10 SMA,來日多會向下沉一段時間,如想趁低吸納,可查看近日股價是否建基於ascending base之上;反之,股價在波幅期内升穿10 SMA,便值得買入。


3. Three Weeks Tight Closes

連續3-4星期的股價,緊緻地排於moving average line附近,這可以是散户在獲利時期再追貨的良機。


4. Cup And Handle Pattern


因以前已提及Cup and Handle的摸式,所以今次不贅了。股價經歷最少兩個月的U-turn後,在緊接的下跌點陪隨volume dry-up(即little selling),便是買入位。
-----------------------------------------------------------

曾有網/親友問我: 每逢寫技術分析時,我登上来的圖都是blurred的,要click一下才可看清,咁麻煩仲有冇人睇? 但我個人看法是: 對TA有興趣的,自然唔介意放大幅圖; 否則的話,便會scan下就算。追看此blog一段時間的網友,難道還不知道甚麽内容可認真看,甚麽内容可skip嗎(例如呢一段)? XD

再者,我又不是商業blogger。因個人不喜打太多字,所以便選用圖表代替。技術分析始終是主觀的看法,亦傾向hindsight bias。對一些pullback/volatility較厲害的growth stocks (如NVDA, TSLA等),更是難以駕馭。近期老美三大指數皆創新高,但成交量卻没有大突破。在進退維艱的境況下,有自己的買賣機制,而非隨波逐流,絕對是老散的首要原則。

大家在動盪市時,會選擇炒上還是炒底? 歡迎留言分享一下:)